Pesquisar este portal

Mostrando postagens com marcador balanço. Mostrar todas as postagens

13 agosto, 2024

Taurus participará de duas lives sobre os resultados do 2º trimestre


*LRCA Defense Consulting - 13/08/2024

A Taurus Armas S.A. está convidando seus acionistas, analistas, clientes, fornecedores e o público em geral para as duas lives onde seu CEO Global, Salesio Nuhs, e seu CFO/DRI, Sergio Sgrillo Filho, comentarão e detalharão os resultados do segundo trimestre de 2024 (2T24), que serão divulgados no dia 13 de agosto, após o fechamento do mercado.

Principais pontos a serem abordados:

- Resultados do 2T24 e seus comparativos;
- Desempenho das vendas e momento dos mercados no 2T24 e expectativas;
- Capacidade produtiva, novos produtos 2T24 e investimentos;
- Mercados de atuação Brasil, Estados Unidos e Outros;
- Joint Venture na Índia início da operação e Arábia Saudita;
- Remuneração dos acionistas;
- Endividamento e posição de caixa; e
- ESG.

Acompanhe a programação:
08h00 - Canal da MSX Invest ou Canal Marco Saravalle
https://www.youtube.com/watch?v=C6tAqxWy7QE
https://www.youtube.com/watch?v=x_D0f1H1N24

09h30 - Canal da Eleven
https://www.youtube.com/watch?v=JgeuT4Qs5X4

08 agosto, 2024

Embraer tem números fortes no segundo trimestre. EBIT salta mais de 20 vezes sobre o 1º trimestre


*LRCA Defense Consulting - 08/08/2024

A Embraer entregou 47 jatos no 2T24, dos quais 27 jatos executivos (20 leves e 7 médios), 19 jatos comerciais, enquanto a Defesa entregou 1 C-390 Millennium - um aumento de mais de 88% em comparação com as 25 aeronaves entregues no 1T24. 

A carteira total de pedidos atingiu US$21,1 bilhões no 2T24 - o maior nível dos últimos sete anos, um aumento de mais de 20% ano a ano.

As receitas totalizaram R$7,8 bilhões no trimestre, ou seja, um aumento de 76% em relação ao trimestre anterior. A receita da Aviação Comercial foi o destaque, com um crescimento de 190%. 

O EBIT ajustado atingiu R$725,5 milhões com uma margem 725,5 mi de 9,2% no 2T24 (R$33,8 milhões e 0,8% no 1T24). 

O lucro líquido atribuível aos acionistas da Embraer e o lucro líquido por ADS foram de R$520,8 milhões e R$0,7090 no 2T24, comparados a -R$96,2 milhões e -R$0,1310, respectivamente, no 2T23. Enquanto o lucro líquido ajustado foi de R$415,7 milhões no trimestre, comparado a R$276,0 milhões há um ano, se excluídos os efeitos extraordinários, como -R$48,3 milhões em impostos diferidos e -R$56,8 milhões dos resultados da Eve (beneficiados nesse trimestre pela marcação a valor de mercado favorável das suas warrants). Os custos de desenvolvimento da Eve começaram a ser capitalizados como ativos intangíveis no 3T23, uma vez que o programa atingiu maturidade suficiente.

O fluxo de caixa livre ajustado sem Eve no 2T24 foi negativo em R$(1,1) bilhão devido à preparação para um número maior de entregas no segundo semestre de 2024.  

Aviação Executiva
As receitas totalizaram R$1,8 bilhão, uma queda de 4% comparado ao 2T23 por conta do menor número de entregas e mix de produtos. Mesmo com a diminuição anual, a divisão apresentou o melhor primeiro semestre em termos de receita dos últimos 10 anos. A margem bruta durante o trimestre ficou ligeiramente melhor quando comparada com a margem do 2T23, 20,0% contra 19,7%. A margem EBIT ajustada melhorou de 8,6% no 2T23 para 11,4% no 2T24 por conta de efeitos não recorrentes e menores despesas gerais e com vendas.

Defesa e Segurança

A receita foi de R$982 milhões, 140% maior comparada à do 2T23. O aumento explica-se, especialmente, pelo maior volume do C-390 Millennium. Consequentemente a margem bruta reportada melhorou de -1,0% no 2T23 para 8,8% no 2T24, de acordo com a metodologia de porcentual de conclusão. A margem EBIT ajustada foi de -0,5% versus -4,0% há um ano, refletindo a variação da margem bruta e itens não recorrentes.

Aviação Comercial

As receitas totalizaram R$2.913 bilhões, 26% maior ano contra ano. A margem bruta reportada diminuiu de 12,9% no 2T23 para 9,1% no 2T24 por conta do mix de produtos, o qual levou a uma queda na margem EBIT ajustada de 5,3% para 4,4% no período.

Serviços e Suporte
R$2.102 bilhões foi a receita do trimestre - 25% maior que a do mesmo trimestre do ano passado. A margem bruta cresceu de 24,3% para 25,8% devido a ganhos de eficiência. Consequentemente, a margem EBIT ajustada aumentou de 15,5% no 2T23 para 16,8% no 2T24.

Outros

Inclui Aviação Agrícola (Ipanema), a divisão cyber (Tempest), e outros negócios. As receitas do segmento registraram uma queda de cerca de 23%, de R$100 milhões no 2T23 para R$76 milhões no 2T24, justificada por menores volumes no segmento agrícola.

Processo de Arbitragem da Boeing

Conforme informado anteriormente, a Embraer está buscando todas as medidas cabíveis contra a Boeing pelos danos sofridos pela Embraer em razão da rescisão indevida e das violações do Master Transaction Agreement e do Contribution Agreement pela Boeing, incluindo procedimentos arbitrais iniciados por ambos os lados acerca da rescisão do Master Transaction Agreement e do Contribution Agreement pela Boeing. A Embraer espera que a arbitragem seja concluída no 3º trimestre de 2024. Não é possível prever o resultado dos procedimentos arbitrais.

Estimativas anuais para 2024
As estimativas atuais ainda são válidas e representam oportunidades e riscos equilibrados para as operações do ano vigente. A Aviação Comercial estima entregar entre 72 e 80 aeronaves e a Aviação Executiva estima entregar entre 125 e 135 aeronaves. A receita total da empresa está prevista para a faixa entre US$6,0 e US$6,4 bilhões, a margem EBIT ajustada entre 6,5% e 7,5% e o fluxo de caixa livre ajustado US$220 milhões ou mais no ano.

17 maio, 2023

Após trimestre "fora da curva", Taurus voltará à normalidade muito positiva, afirma CEO


*LRCA Defense Consulting - 17/05/2023

Em lives com a Sara Invest, com a Eleven Financial Research e com a BM&C News (hoje, vídeo abaixo), o CEO Global da Taurus tranquilizou os investidores, os lojistas e os colaboradores da empresa, explicando a conjuntura que levou o 1T23 a ser, nas suas palavras, "um trimestre fora da curva" e afirmando que os próximos trimestres retornarão à normalidade muito positiva que é característica da empresa.

Primeiro trimestre de 2023
Houve parada total de 18 dias em janeiro, devida às primeiras férias coletivas de 30 dias que a empresa concedeu, motivada pela implantação  de um novo SAP e pela necessidade de diminuição dos estoques nos EUA. Assim,  a produção foi menor, mas ainda igual ao 4T22. Obviamente, isso resultou, por consequência, em uma menor margem bruta.

Não aconteceu um aumento real de despesas operacionais, mas injunções conjunturais com relação ao 1T22 que impossibilitam uma comparação direta entre os trimestres. Além de a variação cambial ter pesado, a partir de agora não deverá se repetir a variação com despesas financeiras. Foi um trimestre totalmente atípico, com injunções extraordinárias de mercado que não devem acontecer nos próximos, afirmou o principal executivo da empresa.

Salesio comentou que em virtude das inovações em maquinários, digitalização e racionalização de processos, a Taurus praticamente acabou com o oneroso 3º turno, possibilitando também diminuir a mão de obra e ainda manter uma produção similar a do quarto trimestre de 2022.

Apesar de o resultado do 1T23 ter decepcionado os investidores, o CEO afirmou que a empresa está sólida, continua gerando caixa, diminuiu seu endividamento e levou a alavancagem para meros 0,15x, tendo estratégias bem definidas para os próximos trimestres.

Expectativas para os demais trimestres
Salesio informou que a cadeia de lojistas no Brasil está sem estoques, que foram sobrecomprados (antecipação de compras) no final do ano com receio do novo governo que entraria. Na última semana de maio, deverá ser publicado um decreto definitivo sobre armas e munições, o que trará maior segurança ao mercado. Após isso, novas compras voltarão a ser efetivadas buscando fechar o hiato ocorrido e seguir em uma nova normalidade, haja vista que as autorizações já concedidas estão pendentes e o calibre 9mm está e deverá ser mantido, fato este que é muito significativo.

Em virtude da nova conjuntura nacional, o mercado americano - maior do mundo para armas leves - será prioritário, voltando a ser alvo de vendas próximas a 80% da produção brasileira.

A equipe de inteligência de mercado da Taurus prevê que, nos EUA, a demanda de 2023 será muito parecida com a de 2020. No entanto, hoje a empresa se encontra em outro patamar, já que tem preço médio de US$ 250,00 (US$ 150,00 em 2020), maior portfólio, armas com maior valor agregado e maior participação no mercado (market share).

A estratégia da companhia com relação ao aumento na produção de revólveres está se mostrando muito acertada, haja vista que os consumidores dos EUA estão comprando muito esse tipo de arma. Com isso, a Taurus  dobrou a produção de revólveres no ano, passando de 700 para quase 1400 armas por dia.

Segundo Salesio, está previsto um reajuste de preços para o mercado nacional em meados deste ano, a fim de adequá-los à variação do IGPM.

O CEO da Taurus revelou que o programa de recompra de ações e o pagamento de novos dividendos serão aprovados na próxima reunião do Conselho de Administração. Esta Consultoria acredita que se esta for ordinária (Art. 25 do Estatuto), provavelmente será em meados de junho; se for extraordinária, poderá ocorrer a qualquer momento.


Índia
Com relação à Índia,  os executivos informaram que a joint venture já foi oficialmente efetivada pelo governo do país, ou seja, a burocracia societária está finalizada e a Taurus já é oficialmente sócia do Grupo Jindal, faltando agora somente as duas últimas licenças necessárias. Assim que forem liberadas, a empresa já começará a produzir.

A megalicitação de fuzis está em pleno andamento, com a entrega de uma completa documentação em 02 de maio, apresentada em quase 900 páginas.  Entre agosto e setembro, haverá demonstração com uma arma já contendo 40% de componentes fabricados no país. Salesio acredita que várias das 14 outras empresas deverão ser desclassificadas na fase de análise documental (até o início de junho), por não terem a infraestrutura e/ou as condições técnicas necessárias. O certame deverá ser finalizado no último trimestre do ano.

A empresa também já prospectou licitações para o mercado policial que totalizam quase 200 mil armas, entre fuzis, submetralhadoras e pistolas. Estas são também muito importantes, pois há condições de obter melhores margens.

Arábia Saudita
No que diz respeito ao novo negócio na Arábia Saudita, Salesio explicou que o processo deverá ser semelhante à parceria realizada na Índia, ou seja, por meio de transferência de tecnologia. Informou também que, recentemente, uma delegação saudita veio a São Leopoldo conhecer e testar alguns produtos Taurus e que tudo foi muito bem sucedido, não podendo tecer maiores comentários sobre o assunto por uma questão de sigilo comercial.

Law Enforcement (agências de aplicação da lei americanas)
O CEO afirmou que 2023 é ano em que a Taurus entrará no mercado de Law Enforcement nos EUA, possivelmente pela aquisição ou parceria com uma empresa do país que já tenha tradição nesse mercado. A empresa pretende disputar as licitações com armas longas (T4 e T10) e curtas (plataforma TS9 e plataforma GX4). Observou também que as agências costumam trocar suas armas a cada 7,5 anos, o que proporciona ótimas oportunidades em licitações frequentes, pois existem muitas agências no país.

Novos lançamentos
Com visível entusiasmo, Salesio anunciou que a Submetralhadora SMG - uma inovadora e disruptiva arma com grafeno, nióbio, polímero de fibras longas, Cerakote Graphene, sem parafusos e de peso diminuto - será lançada no 2º semestre, com possibilidade de revolucionar o mercado mundial desse tipo de arma.

MIM, terrenos e capacetes

Até o final de 2023, a empresa produzirá 50% do composto MIM que necessita para injetar suas armas (hoje já é 20% nacional e 80% europeu). Além de uma grande economia de custos, isso representa o domínio da tecnologia de produção e a total independência em relação aos dois únicos produtores mundiais do produto.

Dos dois grandes terrenos em Porto Alegre que estão à venda (fábrica antiga), um deles já teve concluída a descontaminação do solo/água, o que deverá facilitar sua alienação.

A fábrica de capacetes continua em stand by para venda por uma boa proposta. No entanto, como é lucrativa, foi reincorporada à contabilidade da empresa e assim ficará até ser alienada.

Finalizando, o CEO Global da Taurus afirmou que 2023 será um ano desafiador, mas pleno de novas oportunidades, que o 1T23 foi realmente "fora da curva" e que os próximos trimestres retornarão à normalidade muito positiva que é característica da empresa.

15 maio, 2023

Taurus: queda no lucro, margem bruta elevada, vendas maiores que antes da pandemia e excelentes perspectivas


*LRCA Defense Consulting - 15/05/2023

A Taurus Armas S. A. divulgou hoje seus números referentes ao 1T23, trazendo resultados em linha com os esperados por analistas, haja vista a indefinição do mercado doméstico no período e a estabilização no mercado americano, mesmo que em patamares superiores à época pré-pandemia.

Vendas superiores ao 4T22 e ao período pré-pandemia
Em suas duas unidades industriais, no Brasil e nos EUA, a empresa produziu o total de 331 mil armas no trimestre, volume 42,4% inferior ao verificado no mesmo trimestre de 2022, mas superior em 0,9% ao volume registrado no 4T22.

Como reflexo dessas condições, o volume de vendas da Taurus no 1T23, de 352 mil unidades de armas, diminuiu 31,9% em relação a igual período do ano anterior e 17,1% ante o 4T22, principalmente em razão das vendas no mercado doméstico, que foram impactadas pela indefinição com relação à regulamentação sobre armas no País nesse trimestre.

No mercado norte-americano, o volume de vendas de armas diminuiu em 23,8% quando comparado ao 1T22, mas se manteve basicamente estável (redução de -0,3%) ante o trimestre imediatamente anterior.

No entanto, quando consideramos o volume de vendas do mesmo período de 2019, antes do início do “boom” da demanda nos EUA (pandemia, eleições e distúrbios civis), as vendas do 1T23 apresentam alta de 2,3%.

Redução no lucro causada pelas condições do mercado
Em armas & acessórios, a receita operacional líquida teve evolução negativa de 34,4% no 1T23 ante igual trimestre do ano anterior, e é resultado do menor volume de vendas. A receita de capacetes foi R$ 21,1 milhões, inferior em 4,1% à registrada no 1T22, enquanto que a receita proveniente da venda de M.I.M. foi de R$ 4,3 milhões, o que indica alta de 59,3%, no mesmo período de comparação. No trimestre, o preço médio de vendas foi de R$ 1.215,00.

A menor receita líquida registrada no 1T23 ante o 1T22 se refletiu na redução de 47,3% do lucro bruto, que totalizou R$ 176,4 milhões no 1T23. Mesmo assim, a margem bruta foi de 38,9%, mantendo bom nível de rentabilidade.

O lucro líquido foi de R$ 35,4 milhões no trimestre, ante R$ 195,0 milhões em igual trimestre de 2022 e de R$ 121,0 milhões no 4T22. O resultado do 1T23 foi impactado pelas condições de mercado, com consequente redução das vendas, principalmente no mercado nacional, e da receita operacional, com menor diluição de custos e despesas.

Forte geração de caixa e Ebitda superior ao período pré-pandemia
A eficiência operacional da Taurus se confirma ao verificar que a rentabilidade bruta da Companhia, com margem de 38,9%, continua se mantendo à frente da obtida por empresas norte-americanas do setor que divulgam seus resultados, já que também têm suas ações listadas em bolsa de valores. No 1T23, a margem bruta da Ruger foi de 25,8% e Smith & Wesson, considerando o trimestre de novembro/22 a janeiro/23, de 32,4%.

A geração de caixa medida pelo Ebitda ajustado no 1T23 foi de R$ 65,3 milhões, resultado 73,0% inferior ao apurado no mesmo trimestre de 2022. Ainda assim, a Companhia mantém sua característica de forte geradora de caixa.

Considerando o primeiro trimestre dos últimos anos, o Ebitda ajustado do 1T23 foi inferior apenas aos registrados nos anos de 2020 e 2021, período no qual o mercado, especialmente nos EUA, maior mercado mundial de armas, estava com demanda atípica e extremamente aquecida.

Menor endividamento e alavancagem inexpressiva de apenas 0,15x
No 1T23, a dívida bruta bancária da Taurus foi reduzida em R$ 59,2 milhões, totalizando R$ 429,0 milhões ao final de março. Ao mesmo tempo, a Companhia seguiu ampliando sua posição de caixa e aplicações financeiras, que era de R$ 334,8 milhões em 31/03/2023, superior em 1,9% ante o saldo registrado no encerramento do exercício de 2022. Assim, o endividamento bancário líquido em 31/03/2023 era de R$ 94,2 milhões, tendo sido reduzido em 40,9% (R$ 65,4 milhões) ao longo do 1T23.

A forte geração de caixa dos últimos anos permitiu a contínua redução do saldo da dívida, ao mesmo tempo que financiava a operação e os investimentos voltados para modernização e crescimento dos negócios. Com isso, atualmente a Taurus apresenta perfil financeiro bastante confortável, com baixo endividamento. Tomando por base o Ebitda dos últimos 12 meses encerrados em 31/03/23, o grau de alavancagem financeira era de 0,15x ao final do 1T23.

Perspectivas para 2023
Apesar de os números do trimestre não serem muito empolgantes, dadas às condições do mercado, a Taurus tem excelentes perspectivas para o ano em curso.

Índia
Em 2 de maio, foi entregue a proposta para a licitação do Ministério da Defesa da Índia de 425 mil fuzis, maior licitação de fuzis já realizada no mundo. Segundo informações desse Ministério, além da Taurus, outras 14 empresas se candidataram e as documentações serão avaliadas no prazo de 30 dias.

Ainda na Índia, além dos 425 mil fuzis que estão sendo licitados com a participação da Taurus, a empresa informou anteriormente que foi prospectada a possibilidade de mais de 44 mil armas táticas e 90 mil pistolas, existindo ainda outras oportunidades de mais de 55 mil armas.

Arábia Saudita
Juntamente com a CBC, a Taurus poderá fechar em breve um grande negócio na Arábia Saudita, passando a fornecer seus produtos para um dos maiores compradores de armas do mundo e utilizando esse país como base de exportação para mercados hoje inacessíveis para ambas.


Law Enforcement nos EUA
A Taurus hoje se apresenta como uma empresa sólida com modelo de gestão consolidada e focada no futuro, perseguindo sempre se manter como a maior fábrica de armas leves do mundo, seja por crescimento da demanda, pela sua competência de rapidamente se adaptar às tendências, ou por meio de aquisições e parcerias, principalmente focando o mercado de “law enforcement”, uma estratégia para acessar novo nicho de mercado nos EUA e a entrada em outros mercados policiais no resto do mundo.

Em março, em live realizada com a SaraInvest, o CEO Global da empresa, Salesio Nuhs, e seu CFO, Sérgio Sgrillo Filho, foram quase enfáticos ao afirmar que, neste ano, a Taurus buscará uma parceria, joint venture ou gestão de operação com uma empresa americana que já tenha tradição em Law Enforcement, a fim de facilitar o ingresso nesse enorme mercado, tanto nos EUA como no resto do mundo. Acessoriamente e em termos de novidade, os executivos comentaram que isso também será uma opção premium para o consumidor civil que busca utilizar as armas de uso policial, o que representa outro mercado totalmente novo.

Em outra live da mesma época, desta feita com a equipe da Eleven Financial Research, Salesio Nuhs, com bastante entusiasmo, explicou o posicionamento da companhia com relação ao enorme e promissor mercado americano de Law Enforcement, onde ela ainda não atua. No final de sua explanação sobre o assunto, Salesio afirmou que "já, já a gente vai ter novidades nesse segmento".


Primeira empresa estratégica de defesa ESG
Em prestigiada live ocorrida no dia 02 de maio e transmitida ao vivo no YouTube, a Taurus Armas S.A. apresentou o seu 1º Relatório de Sustentabilidade e promoveu um painel abordando o tema ESG. Na oportunidade, a empresa comunicou seus esforços e conquistas em relação à gestão social, ambiental e de governança, ou seja, na consolidação de suas ações quanto à pauta ESG.

A divulgação do relatório ESG celebra uma nova etapa na história da companhia, em que a Taurus se consolida como a primeira empresa estratégica de defesa ESG.  

Na visão do CEO Global da Taurus, Salesio Nuhs, a pauta ESG é uma ação estratégica, que traz impactos positivos para a sociedade, para o ambiente e para os negócios, e irá agregar nos resultados da companhia, com ganhos como: reduções nos resíduos e nos consumos de energia e de água, redução dos custos e aumento da produtividade por meio da capacitação dos profissionais e de ambientes revitalizados.

Além da imensa gama de benefícios proporcionados pelo comprometimento da Taurus com a pauta ESG, o fato poderá destravar o investimento de grandes fundos internacionais que tenham como objetivo investir em empresas com tal qualificação.

Dividendos complementares e recompra de ações
Na AGO realizada em 28/04/2023 foi aprovada a criação de reserva estatutária no valor de R$ 304.701.727,29, com várias finalidades, entre as quais a de possibilitar um programa de recompra de ações no âmbito do Plano de Outorga de Ações e a distribuição de dividendos a qualquer momento. A AGO também deu plenos poderes para o Conselho de Administração deliberar, quando julgar interessante, sobre recompra de ações e pagamentos mais frequentes de dividendos.

Como é bastante provável que, dos R$ 304 milhões, uma parcela seja destinada ao Programa de Recompra de Ações, esta Consultoria estima que o valor dos dividendos complementares, a serem pagos ainda neste ano, possa se situar entre R$ 1,50 e R$ 1,80.


20 março, 2023

Taurus fará três lives sobre os resultados do 4T22 e do ano de 2022


*LRCA Defense Consulting - 20/03/2023

O CEO Global da Taurus Armas S.A., Salesio Nuhs, e o CFO, Sérgio Sgrillo Filho, participarão de três lives com entidades do mercado a fim de comentar e debater os resultados do 4T22 e do ano de 2022.

- Sara Invest: quarta-feira (dia 22), às 08 horas, pelo seu canal no YouTube;

- Eleven Financial Research: quarta-feira (dia 22), às 19 horas, pelo seu canal no YouTube;

- Os Economistas: sexta-feira (dia 24), às 12 horas, pelo seu canal no YouTube e no Spotfy.


04 agosto, 2022

Embraer reduz dívida e carteira de pedidos firmes está no maior nível pós-pandemia


*LRCA Defense Consulting - 04/08/2022

A Embraer divulgou hoje (04) o balanço relativo ao segundo trimestre de 2022 (2T22), e o acumulado do ano até o final de junho (1S22).

Apesar da retração de alguns indicadores, devida pricipalmente à conjuntura mundial negativa para o setor, o mercado entendeu como positiva a situação atual da empresa e preferiu focar nos pontos positivos e em suas perspectivas futuras. Com isso, às 14h11, o preço de suas ações se valorizava em cerca de 5,88%.

Destaques
A carteira de pedidos firmes (backlog) encerrou o 2T22 em US$ 17.8 bilhões (+US$ 0.5 bilhão comparado ao 1T22). Este é o maior nível pós-pandemia, impulsionado por um nível de pedidos consistente. O anúncio recente de 20 pedidos firmes de E195-E2 pela Porter será incluído no backlog do 3T22.

A margem bruta consolidada reportada no 2T22 foi de 22,9%, superior aos 18,2% reportado no 2T21, com melhoria na comparação com o ano anterior na maioria dos segmentos devido ao mix de produtos, aumento de preços e a performance operacional em geral, incluindo eficiências tributárias.

EBIT e o EBITDA ajustados foram de R$ 409,2 milhões e de R$ 622,8 milhões, respectivamente, levando a margem EBIT ajustada de 8,1% e margem EBITDA ajustada de 12,3%. A forte recuperação do EBIT Ajustado no 2T22 em comparação ao 1T22 foi impulsionada pela melhor eficiência de produção, custos e preços na Aviação Comercial e Executiva, que levou ao aumento de receita e margem bruta.

No 2T22, a Embraer apresentou lucro líquido ajustado (excluindo-se impostos diferidos e itens especiais) de R$ 199,8 milhões e lucro por ação ajustado de R$ 0,27.

O Fluxo de Caixa Livre (FCL) no 2T22 teve um superávit de R$ 486,2 milhões, que representou uma melhora significativa em relação a R$ 215,7 milhões no fluxo de caixa livre no 2T21, suportado pelo desinvestimento das instalações de Évora e pelo IPO da EVE, que compensam as necessidades de capital de giro e a estratégia de gestão de passivos.  

A Companhia encerrou o trimestre com dívida total de R$ 6.273,7 bilhões, ou R$ 0,611 bilhões menor quando comparado ao 1T22 e em linha com a estratégia de melhoria da nossa estrutura de capital e gestão de passivos.

09 maio, 2022

Taurus participará de três lives para mostrar seus resultados do 1T22


*LRCA Defense Consulting - 09/05/2022

Amanhã (10), após o fechamento do mercado, a Taurus Armas estará divulgando os seus resultados referentes ao primeiro trimestre de 2022 (1T22).

No dia seguinte (11), o CEO Global da empresa, Salesio Nuhs, e o CFO, Sérgio Sgrillo, participarão de três lives com entidades do mercado a fim de comentar e debater esses resultados.

Lives
- Sara Invest: quarta-feira (dia 11), às 08h00, pelo seu canal no YouTube;

- Eleven Financial Reserach: quarta-feira (dia 11), às 10h00, pelo seu canal no YouTube;

- Nord Research: quarta-feira (dia 11), às 12h10, pelo seu canal no YouTube.


28 abril, 2022

Embraer tem prejuízo, mas conta com maior backlog e melhoras no fluxo de caixa, margem bruta e dívida

Embraer alcança receita líquida de R$ 22,7 bilhões em 2021


*Air Insight e LRCA Defense Consulting - 28/04/2022

A Embraer  reduziu seu prejuízo do primeiro trimestre em relação ao ano passado, relatando um prejuízo líquido de US$ 31,7 milhões atribuível aos acionistas. Isso se compara a US$ -89,7 milhões no mesmo período do ano passado. No entanto, a empresa brasileira voltou a ter prejuízo depois de relatar um pequeno lucro de US$ 2,1 milhões no último trimestre do ano passado.

O prejuízo líquido ajustado foi de US$ 78,5 milhões em comparação com US$ -95,9 milhões no primeiro trimestre do ano passado. O EBIT ajustado foi de US$ 27 milhões versus US$ 29,6 milhões, o EBITDA Ajustado foi positivo em US$ 13,2 milhões versus US$ 18 milhões em 2021. O EBIT inclui US$ 9,3 milhões em despesas relacionadas à Eve Urban Mobility, que se soma aos US$ 5,3 milhões já incluídos no resultado do quarto trimestre de 2021.

As receitas do grupo caíram para US$ 600,9 milhões, ante US$ 807,3 milhões. Por segmento de negócios, a Aviação Comercial produziu apenas US$ 169,2 milhões em receitas em comparação com US$ 272,2 milhões no mesmo período do ano passado. A Embraer atribui isso a  menores entregas de aeronaves (seis versus nove) devido ao desligamento da unidade em janeiro, quando foi concluída a reintegração da Aviação Comercial à empresa. A unidade havia sido preparada anteriormente para a joint venture com a Boeing, que entrou em colapso em 2020.

Os jatos executivos também produziram receitas menores, de US$ 89,9 milhões, em comparação com US$ 152,1 milhões, também causadas por entregas menores de 13 aeronaves no ano passado para oito neste primeiro trimestre. A área de Defesa e Segurança reportou US$ 68,3 milhões em receitas, abaixo dos US$ 128,5 milhões. Isso foi causado pela falta de entregas de KC-390 durante o trimestre. Serviços e Suporte foi a única unidade a aumentar suas receitas para US$ 271,2 milhões, de US$ 250,6 milhões, à medida que as atividades de MRO decolaram graças ao aumento das atividades de vôo dos clientes das companhias aéreas.

Durante o trimestre, a Embraer investiu US$ 21,4 milhões no desenvolvimento dos jatos E e E2, incluindo os recém-lançados cargueiros E190F e E195F, programados para entrar em serviço no início de 2024. Os investimentos totais foram de US$ 8,7 milhões. A carteira de pedidos total da Embraer cresceu para US$ 17,3 bilhões, ante US$ 17 bilhões no quarto trimestre e o maior nível desde o segundo trimestre de 2018. Isso inclui 315 E-jets, dos quais 166 E195-E2s, 143 E175s, três E190s e três E190-E2s .

A empresa encerrou o primeiro trimestre com US$ 1,453 bilhão em dívida líquida, ligeiramente acima dos US$ 1,392 bilhão em dezembro. A dívida total foi de US$ 3,6 bilhões, uma queda de US$ 0,5 bilhão. A liquidez melhorou para US$ 2,6 bilhões. O fluxo de caixa livre melhorou drasticamente de US$ -226,6 milhões no primeiro trimestre do ano passado para US$ -67,8 milhões, resultado de um resultado líquido mais alto e rigorosa disciplina de capital de giro, estoques mais baixos e pagamentos antecipados de clientes.

A Embraer mantém sua orientação para 2022, esperando  entregar 60-70 E-jets, 110 a 110 jatos executivos, receitas entre US$ 4,5 a US$ 5,0 bilhões e margem EBIT Ajustado de 3,5 a 4,5% e fluxo de caixa livre de US$ 50 milhões.

Por sua vez, a empresa os seguintes destaques em seu balanço:

- Entrega de 14 jatos no primeiro trimestre, dos quais 6 aeronaves comerciais e 8 jatos executivos (6 leves e 2 médios).

- A Carteira de pedidos firmes (backlog) encerrou o 1T22 em US$ 17,3 bilhões (+US$ 0,3 bilhão comparado ao 4T21). O maior nível desde 2T18, impulsionado por um nível de pedidos consistente.

- A Receita líquida foi de R$ 3.076,1 milhões no trimestre, queda de 31% comparado com 1T21, apesar de quase um mês de paralisação da Companhia em janeiro devido à reintegração sistêmica e legal da unidade de negócio da Aviação Comercial. Em contrapartida, a margem bruta consolidada reportada foi de 20,3%, superior aos 9,5% reportado no 1T21 devido ao melhor desempenho de margem bruta em todos os segmentos da Companhia.

- O EBIT e o EBITDA ajustados foram de R$ (163,4) milhões e de R$ 45,4 milhões, respectivamente, levando a margem EBIT ajustada de -5,3% e margem EBITDA ajustada de 1,5%. Incluindo despesas não-recorrentes de R$ 89,0 milhões no trimestre.

- O Fluxo de Caixa Livre (FCL) no 1T22 teve um uso de R$ (434,8) milhões, que representou uma melhora significativa em relação ao consumo de R$ (1.211,0) milhões no fluxo de caixa livre no 1T21, tendo seu melhor desempenho desde o 1T10, e consistente com as medidas de otimização de capital de giro e de eficiência da Companhia.  

- Variação Cambial & Hedge – no 1T22, houve reconhecimento de créditos de R$ 3,8 milhões relacionados a despesas com a folha de pagamento devido ao hedge de fluxo de caixa, que mitigou a exposição frente à variação cambial tendo em vista que aproximadamente 13% dos custos são em Reais.

- A Companhia encerrou o trimestre com dívida total de R$ 16,8 bilhões, ou R$ 5,6 bilhões menor quando comparado ao 4T21 e em linha com a estratégia de melhoria da estrutura de capital.

- A Companhia reafirma todos os aspectos de suas projeções financeiras e de entregas para o ano de 2022, sem variação material em relação à última divulgação de resultados.

Receita Líquida e Margem Bruta
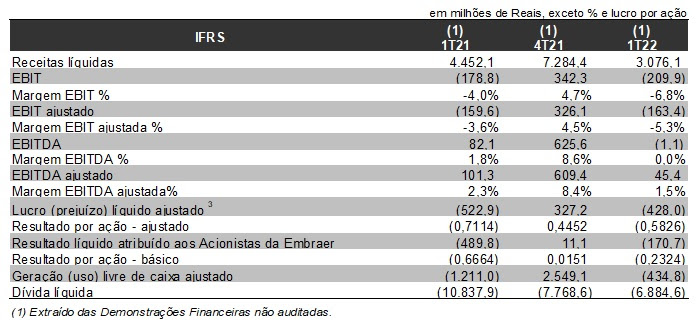
tabela 01.jpg

A Receita liquida consolidada de R$ 3.076,1 milhões (US$ 600,9 milhões) no 1T22 representou uma redução de 31% em relação ao mesmo período do ano anterior, impulsionada principalmente por menores entregas na Aviação Comercial e Executiva e menores receitas na Defesa & Segurança, apenas parcialmente compensadas por maiores receitas em Serviços & Suporte. Além disso, as entregas no trimestre foram impactadas negativamente pelo período de um mês de paralisação da Companhia, em janeiro de 2022, devido a reintegração da unidade de negócio de Aviação Comercial.
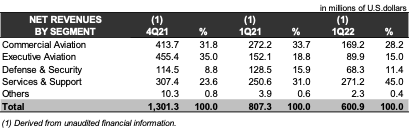
Imagem2.png

Aviação Comercial reportou uma redução na receita de 44% no ano para R$ 853,9 milhões devido à expectativa de entregas menores de aeronaves no trimestre. No 1T22, a margem bruta consolidada da Aviação Comercial foi de 11,2%, superior aos -1,3% reportado no 1T21.

Aviação Executiva apresentou receita de R$ 448,9 milhões no 1T22, que quando comparada ao 1T21 foi 47% menor, devido a uma redução esperada de 38% nas entregas do período. No entanto, a margem bruta consolidada reportada no 1T22 foi de 18,5%, superior aos 6,6% reportados no 1T21.

Defesa & Segurança reportou uma queda de receita de 50% para R$ 353,8 milhões, impactada principalmente por não ocorrerem entregas de KC-390 no trimestre. A margem bruta consolidada de Defesa & Segurança reportada no 1T22 foi de 14,5%, superior aos 10,4% reportados no 1T21.

Serviços & Suporte apresentou receita de R$ 1.407,9 milhões, representando um crescimento de 3% em relação ao ano anterior, demonstrando a contínua e sólida recuperação das atividades de voo das companhias aéreas desde o pico da pandemia em 2020. A margem bruta consolidada de Serviços & Suporte no 1T22 foi de 26,9% superior aos 24,3% relatados no 1T21.

A margem bruta consolidada da Companhia, reportada no 1T22, foi de 20,3% e superior aos 9,5% reportados no 1T21, com melhora em todos os segmentos, especialmente na Aviação Comercial e Executiva.

EBIT e EBIT ajustado
No 1T22, os resultados reportados da Companhia incluem um item específico relacionado às despesas do negócio da Eve de R$ (46,5) milhões, conforme resumido na tabela abaixo.
tabela 03.jpg
Excluindo-se esse item especial, o EBIT Ajustado do 1T22 foi de R$ (163,4) milhões, e a margem EBIT Ajustada foi de -5,3%, comparado ao 1T21, quando o EBIT Ajustado foi de R$ (159,6) milhões e a margem EBIT Ajustada foi de -3,6%. O EBIT Ajustado do 1T22 também inclui despesas relacionadas a reintegração da Aviação Comercial, Arbitragem e outras despesas não recorrentes totalizando R$ 89,0 milhões. Se excluirmos todos os efeitos extraordinários, a margem EBIT Ajustada teria sido de -2,4%.

No 1T22, o EBIT Ajustado foi negativo, impulsionado principalmente por menores entregas na Aviação Comercial e Executiva e pela queda na receita no segmento de Defesa & Segurança.

Resultado líquido
No 1T22, a Embraer apresentou Prejuízo líquido e Prejuízo por ação de R$ (170,7) milhões e R$ (0,23), respectivamente, comparados ao Prejuízo líquido de R$ (489,8) milhões e R$ (0,67) em Prejuízo por ação no 1T21.
tabela 04.jpg

Gestão de dívidas e passivos
A Embraer encerrou o 1T22 com uma posição de Dívida líquida de R$ 6,9 bilhões, ante os R$ 7,8 bilhões na comparação com à Dívida líquida do 4T21 e dos R$ 10,8 bilhões do 1T21. A posição de Dívida líquida da Companhia aumentou no trimestre devido ao uso do fluxo de caixa livre. Além disso, a posição de liquidez caiu para R$ 10,0 bilhões, de R$ 14,7 bilhões no 4T21, com pagamento de R$ 2.692,5 milhões (US$ 471,1 milhões) de dívida de curto e longo prazo.

No 1T22, a maturidade do endividamento foi de 3,8 anos, comparado a 3,7 no 4T21. O custo da dívida em dólar no 1T22 foi de 5,20% a.a., em linha com os 5,08% a.a. no 4T21. Enquanto o custo da dívida em reais aumentou para 6,39% a.a. no 1T22 comparado a 5,04% no 4T21.

A Companhia continua a gestão futura de passivos e lançou um cash tender de ~USD 300 milhões para recomprar títulos em circulação, com isso, a maturidade do endividamento está próximo a quatro anos em 1T22.

tabela 05.jpg


Fluxo de caixa livre
No 1T22, o uso de Fluxo de caixa livre ajustado foi de R$ (434,8) milhões, que representou uma melhora significativa em relação aos R$ (1.211,0) milhões reportados no 1T21. Decorrente do melhor resultado líquido e da disciplina contínua com relação ao capital de giro, especialmente ao manter estoques menores, bem como imobilizado e adiantamentos de clientes mais elevados (passivos de contratos).
tabela 06.jpg
Capex
As Adições liquidas ao imobilizado totalizaram R$ 91,9 milhões no 1T22, comparado aos R$ 100,4 milhões do 1T21. Além disso, no total de Adições liquidas ao imobilizado no 1T22, o Capex representou R$ 43,9 milhões, e Adições do programa de Pool de peças de reposição representaram R$ 51,2 milhões, parcialmente compensados pela Baixa de imobilizado de R$ (3,2) milhões provenientes do resultado de venda de imobilizado.

Além disso, as Adições ao intangível no 1T22, foram de R$ 109,6 milhões e estão relacionadas ao desenvolvimento de produtos, principalmente ao programa dos E-Jets E2, da Aviação Comercial. Em 1T22, a Companhia investiu um total de R$ 91,9 milhões em Adições líquidas ao imobilizado e R$ 198,4 milhões em Pesquisa & Desenvolvimento (P&D).
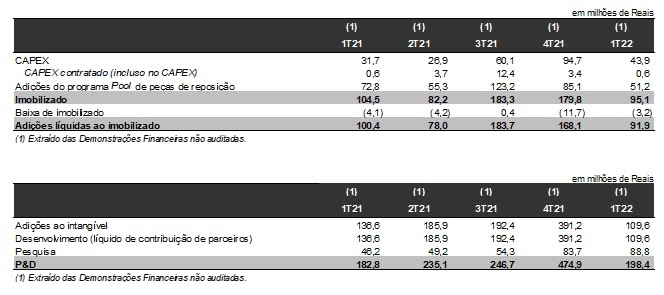
tabela 07.jpg
Capital de Giro
O capital de giro refletiu positivamente no desempenho geral do caixa da empresa, mesmo ao se considerar a sazonalidade, entregando seu melhor fluxo de caixa do primeiro trimestre desde 2010. Os principais contribuintes foram a otimização da gestão de estoques e maiores passivos contratuais quando comparados ao 4T21.
tabela 08.jpg
Backlog
Ao final do trimestre, a carteira de pedidos firmes era de US$ 17,3 bilhões, representando um aumento de 22% e 2% em relação ao 1T21 e 4T21, respectivamente, atingindo a maior carteira de pedidos do trimestre desde o 2T18.
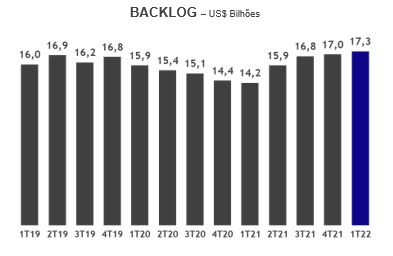
tabela 09.jpg
Aviação Comercial

Em 1T22, Embraer entregou 6 jatos comerciais, conforme demonstrado abaixo:
tabela 10.jpg
Foram entregues quatro E175 para a Skywest (Alaska) e dois E195-E2 para a Aircastle (KLM). Foi planejado um menor número de entregas devido à reintegração do segmento de negócio da Aviação Comercial e serviços e suportes relacionados. As atividades relacionadas a reintegração dos sistemas foram realizadas em janeiro, nesse período a fábrica esteve praticamente fechada.

Na Aviação Comercial, a Embraer entrará no mercado de transporte aéreo de carga com o lançamento das Conversões de Passageiros para Cargas (PPC) das aeronaves E190F e E195F. A conversão completa para o cargueiro estará disponível para todas as aeronaves E190 e E195 usadas, com entrada em serviço prevista para o início de 2024. A iniciativa surge ao endereçar três grandes oportunidades: (1) A condição atual de cargueiros antigos com fuselagens estreitas, que estão dentro da janela de final de operação e possuem tecnologia ineficiente e altamente poluentes;
(2) A contínua transformação da intersecção entre comércio e logística;
(3) Os E-Jets que entraram em serviço há cerca de 10-15 anos estão em um período de conclusão de seus contratos de arrendamentos de longo prazo e iniciando seu ciclo de substituição. O PPC é uma oportunidade de estender a vida útil dos E-Jets mais maduros por mais um período de 10 a 15 anos e continuar oferecendo desempenho e economia impressionantes na próxima década. As conversões E190 e E195 PPC também facilitam a substituição das aeronaves de passageiros mais antigas por E2s de nova geração.

A carteira de pedidos (backlog) e as entregas da Aviação Comercial ao final do 1T22 eram as seguintes:
tabela 11.jpg
Aviação Executiva
A Aviação Executiva entregou seis jatos leves e dois jatos médios, totalizando oito aeronaves entregues no 1T22.

tabela 12.jpg

As vendas de Aviação Executiva mantiveram-se fortes no trimestre, com pedidos de vendas superando os níveis do ano anterior. Como resultado, o índice book-to-bill permanece acima de 2,5 para 1, o mais alto do setor.

O crescimento nos segmentos de jatos executivos leves e médios continua. A Aviação Executiva da Embraer está bem-posicionada para capitalizar esse crescimento, com produtos de performance solida e aumento da demanda dos clientes.

Defesa & Segurança
A Tempest bateu recordes de receita, registrando crescimento de 11% em relação ao 1T21. Esse crescimento foi sustentado por um sólido portfólio de produtos e serviços de segurança cibernética, ampliando sua base para mais de 300 clientes ao longo do ano.

Em abril, a Embraer assinou dois contratos com o Exército Brasileiro. O primeiro para a aquisição de quatro unidades adicionais de radar SABER M60 e o segundo para o desenvolvimento e implantação da Fase Dois do Programa Estratégico do Exército para o Sistema Integrado de Monitoramento de Fronteiras (SISFRON), que serão incluídos no backlog do 2T22.

Serviços & Suporte
A Embraer assinou uma extensão de contrato de longo prazo para o Programa Pool com a German Airways. Além disso, um destaque para o novo programa de Serviços Técnicos de longo-prazo de Pool de E190 celebrado entre a Embraer e a companhia aérea Aerolíneas Argentinas, juntamente com a RPM, em um acordo para estender o suporte aos componentes de simulador de voo. Atualmente, o programa Pool da Embraer apoia mais de 50 companhias aéreas em todo o mundo.

27 abril, 2022

Vendas da Weg no Brasil saltam no 1T22 com regulação de energia solar

 ANSYS: Tecnologia inestimável no desenvolvimento de produtos de energia  renovável da WEG


*Seu Dinheiro, por Flavia Alemi - 27/04/2022 (atualizado com vídeo da WEG em 30/04)

A WEG começou o ano mostrando bom desempenho de vendas nas principais linhas de negócio, com destaque para o mercado interno da área de geração, transmissão e distribuição de energia.

Com o Marco Legal da Geração Distribuída sancionado no Brasil em janeiro, houve aumento na demanda pela geração solar - e esse foi um dos motores de receita da área. No mercado interno, a receita da área mais que dobrou em um ano, chegando a R$ 2,01 bilhões no primeiro trimestre.

No total, a receita líquida subiu 34,5% no primeiro trimestre, para R$ 6,83 bilhões, sendo que o mercado interno foi responsável por R$ 3,47 bilhões. Os R$ 3,36 bilhões restantes vieram das vendas ao exterior.

Aliás, esta é a primeira vez que há uma inversão na proporção da receita da WEG, com o mercado interno maior que o externo, em ao menos dois anos.

Leque amplo
Para a Weg (WEGE3), tão importante quanto a diversificação geográfica é a amplitude de sua atuação. Ela possui quatro grandes áreas, todas elas com exposição aos mercados doméstico e internacional — e todas elas com dinâmicas e ciclos próprios de vendas. Portanto, vamos analisar cada uma delas:

1. Equipamentos eletroeletrônicos industriais (EEI)
Receita no mercado interno: R$ 1,005 bilhão (+11,6%)
Receita no mercado externo: R$ 2,18 bilhões (+34,8%)
Participação na receita total: 46,7%

No principal ramo de atuação da Weg, o destaque ficou com as vendas de equipamentos de ciclo curto para a China e os Estados Unidos, especificamente motores elétricos de baixa tensão. A demanda, segundo a empresa, foi bastante pulverizada entre diferentes segmentos industriais.

No Brasil, a Weg afirmou que a demanda se manteve boa, principalmente nos setores agrícola, papel e celulose e mineração.

2. Geração, transmissão e distribuição de energia (GTD)
Receita no mercado interno: R$ 2,01 bilhão (+106,8%)
Receita no mercado externo: R$ 750 milhões (-0,9%)
Participação na receita total: 40,5%
Conforme mencionado no começo da matéria, o aumento da demanda por geração solar distribuída marcou as vendas desse segmento no mercado interno. Na transmissão e distribuição houve elevado volume de entregas, impulsionado pelos transformadores de grande porte e subestações para projetos ligados aos leilões de transmissão.

Na América do Norte, principal região de atuação da área, a Weg destaca o processo de utilização da capacidade da nova fábrica de transformadores nos Estados Unidos, inaugurada no final do ano passado.

3. Motores comerciais e appliance
Receita no mercado interno: R$ 206,5 milhões (-26,4%)
Receita no mercado externo: R$ 374,6 milhões (+21,2%)
Participação na receita total: 8,5%
Aplicações como bombas e compressores foram os destaques da área no mercado externo. O crescimento da demanda foi justificado pela aceleração da recuperação da economia e ganho de participação de mercado nos Estados Unidos e no México.

Por aqui, a WEG viu alguma acomodação da demanda, especialmente nos motores destinados a equipamentos como máquinas de lavar e ar condicionado.

4. Tintas e vernizes
Receita no mercado interno: R$ 244,7 milhões (+30,5%)
Receita no mercado externo: R$ 48,3 milhões (+2,8%)
Participação na receita total: 4,3%
No Brasil, a demanda seguiu elevada nos setores de implementos agrícolas, rodoviários e saneamento; no exterior, houve queda no desempenho das vendas na Argentina, onde a Weg tem operação importante para esta área de negócio.

Lucro cresce 23,5%

A WEG fechou o primeiro trimestre com lucro líquido de R$ 943,9 milhões, alta de 23,5% em relação ao mesmo período do ano passado.

Na mesma toada, o Ebitda (lucro antes de juros, impostos, depreciação e amortização) avançou 21,3% na mesma base de comparação, para R$ 1,23 bilhão.

De acordo com a WEG, a receita do mercado interno cresceu 48,1% na comparação com o primeiro trimestre de 2021.

Já no mercado externo, a receita cresceu num ritmo menor, de 22,8%, com destaque para as vendas de equipamentos industriais para os segmentos de óleo e gás, mineração e papel e celulose. Vale notar que a receita do mercado externo foi impactada pela desvalorização do dólar ante o real no começo do ano.

Aumento dos custos espremem margens
Os aumentos nos custos da principais matérias-primas utilizadas pela WEG reduziu as margens operacionais da empresa no primeiro trimestre. Na comparação com o mesmo período do ano passado, houve aumento de 42,7% no custo dos produtos vendidos, o que provocou uma redução de 4,1 p.p. na margem bruta, passando de 31,9% para 27,8%. 

Andre Menegueti Salgueiro, Diretor de Finanças e RI da WEG, comenta os principais destaques da Divulgação de Resultados do 1T22


09 março, 2022

Embraer divulga os resultados do 4º trimestre e do ano de 2021


*LRCA Defense Consulting - 09/03/2022

DESTAQUES
•    A Embraer entregou 55 jatos no quarto trimestre (4T21), dos quais 16 aeronaves comerciais e 39 jatos executivos (26 leves e 13 médios). Em 2021, um total de 141 jatos foram entregues englobando 48 aeronaves comerciais e 93 jatos executivos (62 leves e 31 médios).
•    A Carteira de pedidos firmes (backlog) encerrou o 4T21 em US$ 17,0 bilhões, seu maior nível desde o 2T18, impulsionado por um consistente nível de pedidos, especialmente nos segmentos de Aviação Executiva e Comercial. A relação entre vendas e entregas (book to bill) ficou acima de 2:1 em ambos os segmentos.
•    A Receita líquida foi de R$ 7,3 bilhões no trimestre e de R$ 22,7 bilhões (US$ 4,2 bilhões) em 2021, em linha com as estimativas (guidance) da Companhia de US$ 4,0 a US$ 4,5 bilhões no ano.
•    As margens EBIT e EBITDA ajustadas de 2021 alcançaram o guidance de 3,0% a 4,0% e 8,5% a 9,5%, respectivamente impulsionado pelo aumento da eficiência operacional, melhores preços, volumes e mix de produtos nos segmentos de Aviação Comercial, Executiva e de Serviços & Suporte.
•    Aumento significativo do Fluxo de Caixa Livre (FCL) no 4T21, com geração de caixa de R$ 2.549,1 milhões, levando a um FCL anual de R$ 1.677,1 milhões (US$ 292,4 milhões), superando o guidance de US$ 100 milhões ou mais.
•    A relação entre a Dívida líquida/EBITDA caiu de 5,7x em 2019 para 3,7x em 2021, devido à forte geração de FCL e a recuperação do EBITDA.
•    Guidance para 2022 (sem Eve): entregas de jatos comerciais de 60 a 70 aeronaves; entregas de jatos executivos de 100 a 110 aeronaves; receita líquida entre US$ 4,5 a US$ 5,0 bilhões; margem EBIT ajustada de 3,5% a 4,5%; margem EBITDA ajustada de 8,0% a 9,0%; e fluxo de caixa livre com geração de US$ 50 milhões ou mais no ano.

RECEITA LÍQUIDA E MARGEM BRUTA
Receita líquida consolidada de R$ 22,7 bilhões (US$ 4,2 bilhões) em 2021, um aumento de 15% na comparação com 2020. A Receita líquida da Companhia encerrou o ano dentro do guidance de US$ 4,0 a US$ 4,5 bilhões.
 
-    Aviação Comercial reportou um crescimento de receita de 23% no ano, para R$ 7.132,6 milhões devido ao aumento nas entregas de E195-E2, bem como pelos preços mais altos. A família de E-Jets E2 (especialmente o E195-E2) representou 44% das entregas em 2021, em comparação aos 25% do total de entregas em 2020.

-   Aviação Executiva alcançou receita de R$ 6.125,5 milhões em 2021, crescimento de 9% no ano, impulsionada pelo aumento das entregas e preços mais altos.

-    Defesa & Segurança reportou uma queda de receita de 8% para R$ 3.176,1 milhões, tendo sido impactada principalmente pela negociação junto à Força Aérea Brasileira (FAB) em relação ao contrato do KC-390, no qual o número de aeronaves a serem entregues foi reduzido de 28 para 22 unidades, com entregas previstas até 2034. O resultado da negociação gerou uma redução de US$ 526 milhões no backlog e uma redução de US$ 43 milhões na receita líquida em 2021, sem nenhum efeito imediato no caixa. 

-    Serviços & Suporte apresentou sólida recuperação com receita reportada de R$ 6.104,6 milhões, representando crescimento anual de 29%. Tal recuperação deve se estender à medida que as operações das companhias aéreas continuem a se recuperar do pico da pandemia em 2020.

A Margem bruta consolidada de 15,0% reportada no 4T21, incluindo o impacto do acordo com a FAB, aumentou em relação aos 12,1% reportados no 4T20, principalmente nos segmentos de Aviação Executiva e Serviços & Suporte. A Margem bruta da Aviação Comercial foi impactada negativamente pelo nível de entregas ainda em recuperação. No acumulado do ano, a Margem bruta foi de 15,6% em 2021 versus a margem de 12,3% reportada em 2020, com crescimento em todos os segmentos, especialmente na Aviação Executiva e em Serviços & Suporte.

EBIT E EBIT AJUSTADO
Em 2021, os resultados reportados pela Companhia incluem itens especiais que representam um impacto total positivo de R$ 163,6 milhões, assim dividido: 1) R$ (66,9) milhões de despesas com reestruturação da Companhia; 2) R$ 318,6 milhões de reversão de impairment na Aviação Executiva, que impactou positivamente os resultados; 3) R$ (254,8) milhões de impairment de ativos mantidos para venda, especificamente a unidade de Évora em Portugal; 4) R$ (29,9) milhões em gastos relacionados à combinação de negócios entre a Eve e a Zanite Acquisition Corp.; e 5) R$ 196,6 milhões em variações positivas no valor da participação da Embraer na Republic Airways Holdings. Os itens especiais estão resumidos na tabela abaixo:
 
Excluindo-se esses itens especiais, o EBIT ajustado e a Margem EBIT ajustada do 4T21 foram de R$ 326,1 milhões e 4,5%, respectivamente, comparados aos R$ 406,8 milhões e 4,1% reportados no 4T20. O EBIT ajustado no 4T21 foi impactado pela despesa de R$ 49,9 milhões decorrente do Programa One Embraer que visa a reintegração do negócio de Aviação Comercial e seus serviços relacionados, em conexão com a parceria estratégica, agora encerrada, com a Boeing.

Em 2021, o EBIT ajustado, excluindo-se o impacto dos itens especiais mencionados anteriormente foi de R$ 891,1 milhões, gerando uma margem EBIT ajustada de 3,9%. Isso se compara ao EBIT ajustado de R$ (523,7) milhões e a margem EBIT ajustada de -2,7% gerados em 2020. O EBIT ajustado mais alto em 2021 foi impulsionado principalmente pelo aumento da rentabilidade nos segmentos de Aviação Executiva, Serviços & Suporte e Aviação Comercial, beneficiados por maiores receitas que impulsionam uma melhor eficiência empresarial, melhor absorção de custos fixos e maior margem bruta.

RESULTADO LÍQUIDO
No 4T21, a Embraer apresentou Lucro líquido de R$ 11,1 milhões e Lucro por ação de R$ 0,02, comparados ao Prejuízo líquido de R$ 7,7 milhões e o Prejuízo por ação de R$ 0,01 registrados no 4T20. Em 2021, a Companhia apresentou Prejuízo líquido de R$ 274,8 milhões e Prejuízo por ação de R$ 0,37.

GESTÃO DE DÍVIDAS E PASSIVOS
A Embraer encerrou o 4T21 com uma posição de Dívida líquida de R$ 7.768,6 milhões, em comparação à Dívida líquida de R$ 9.810,8 milhões ao final do 3T21 e de R$ 8.811,5 milhões ao final do 4T20. Essa queda na posição de Dívida líquida do 3T21 para o 4T21 foi resultado da geração significativa de fluxo de caixa livre no trimestre, conforme explicado mais abaixo. No trimestre, a posição de Caixa subiu para R$ 14,7 bilhões, e contou com o pagamento de dívidas de curto prazo.
No final do 4T21, a maturidade do endividamento caiu de 3,8 anos para 3,7 anos. O custo da dívida em Dólar, ao final do 4T21 ficou em 5,08% a.a., e em linha com os 4,99% a.a. do final do 3T21. Já o custo da dívida em Reais subiu para 5,04% a.a. no 3T21, em comparação aos 3,44% ao final do 3T21. A Companhia continua sua gestão futura dos passivos e lançou um cash tender de US$ 300 milhões para recomprar títulos em circulação, o que aumentou a maturidade do endividamento para acima de 4 anos agora em fevereiro de 2022.

FLUXO DE CAIXA LIVRE
A geração de Fluxo de caixa livre ajustado em 2021 foi de R$ 1.677,1 milhões, o que representou um aumento significativo em comparação ao uso de R$ (4.757,8) milhões em 2020, principalmente em função do forte impacto causado pela pandemia da Covid-19 em 2020 e à melhora em 2021 do resultado líquido e a disciplina contínua com relação ao capital de giro, em particular os Estoques, além dos adiantamentos de clientes.
 
CAPEX
As Adições líquidas ao imobilizado totalizaram R$ 168,1 milhões no 4T21, em comparação aos R$ 72,0 milhões reportados no 4T20. Do total de Adições líquidas ao imobilizado no 4T21, o Capex representou R$ 94,7 milhões e as Adições do programa Pool de peças de reposição representaram R$ 85,1 milhões, parcialmente compensados pela Baixa de imobilizado que foi de R$ (11,7) milhões. As Adições ao intangível no 4T21 foram de R$ 391,2 milhões e estão relacionadas principalmente ao desenvolvimento do programa dos E-Jets E2, da Aviação Comercial. Em 2021, a Companhia investiu o total de R$ 530,2 milhões em Adições líquidas ao imobilizado e R$ 1.139,5 em Pesquisa & Desenvolvimento.

CAPITAL DE GIRO

O capital de giro teve variação positiva no fluxo de caixa com os estoques em patamar historicamente baixo e aumento de fornecedores devido ao crescimento da carteira de pedidos, o que leva a maiores passivos de contrato.
A redução do Imobilizado deve-se à transferência de alguns negócios em Portugal (Évora) para Ativos mantidos para venda no valor de R$ 1.043,2 milhões registrados no Ativo Circulante devido ao desinvestimento ocorrido em novembro de 2021.
 
PEDIDOS FIRMES EM CARTEIRA - BACKLOG
Ao final de 2021, o backlog era composto por: Aviação Comercial – US$ 9,0 bilhões (53%); Aviação Executiva – US$ 2,9 bilhões (17%); Defesa & Segurança – US$ 2,7 bilhões (16%); e Serviços & Suporte – US$ 2,4 bilhões (14%).

AVIAÇÃO COMERCIAL
No 4T21, a Embraer entregou 16 jatos comerciais, conforme abaixo:
 
Na Aviação Comercial, a Azorra assinou contrato com a Embraer para adquirir 20 novas aeronaves da família E2, além de mais 30 direitos de compra flexível para aeronaves E190-E2 ou E195-E2. O pedido, avaliado em US$ 3,9 bilhões, foi assinado em dezembro de 2021 e deve começar a ser entregue no início de 2023.

Durante o Dubai Air Show em novembro, a Embraer anunciou um pedido firme de três novos jatos E175 para a Overland Airways, da Nigéria, com direitos de compra para outras três aeronaves do mesmo modelo, a serem entregues a partir de 2023. O valor do contrato é de US$ 300 milhões, a preço de lista com todas os direitos de compra sendo exercidos.

Ao final do 4T21, a carteira de pedidos (backlog) e as entregas da Aviação Comercial eram as seguintes:
 
- AVIAÇÃO EXECUTIVA
As entregas da Aviação Executiva foram de 26 jatos leves e 13 jatos médios, totalizando 39 aeronaves no 4T21 e 93 jatos em 2021, crescimento de 8% em relação ao ano anterior.

Os jatos da série Phenom 300 se tornaram os modelos da categoria mais vendidos do mundo pelo décimo ano consecutivo e o bimotor a jato mais entregue de 2021.

A Embraer e a NetJets, Inc. assinaram um acordo para até 100 Phenom 300E, totalizando mais de US$ 1,2 bilhão, com a primeira entrega prevista para o segundo trimestre de 2023, demonstrando a capacidade contínua da Embraer de oferecer a melhor experiência de aviação aos seus clientes.

A Embraer entregou um novo Phenom 300E em Quito, no Equador e um novo Praetor 500 no Canadá para a AirSprint, ambos marcando a primeira entrega de cada tipo de aeronave nesses países.

- DEFESA & SEGURANÇA
Durante 2021, a Força Aérea Brasileira (FAB) contou com quatro aeronaves de transporte multimissão C-390 Millennium em operações de transporte logístico, movimentando toneladas de suprimentos para o combate à pandemia no Brasil e equipamentos pesados destinados a obras de infraestrutura na região norte de Brasil.

A Tempest bateu recordes de receita, registrando crescimento de 40% em relação a 2020. Esse crescimento foi sustentado por um sólido portfólio de produtos e serviços de segurança cibernética, expandindo sua base para mais de 300 clientes ao longo do ano.

- SERVIÇOS & SUPORTE
A Embraer assinou vários contratos durante o último trimestre. No MRO Europe, um importante evento de manutenção aeronáutica, a Embraer anunciou acordos do Programa Pool com a KLM Cityhopper, subsidiária regional da KLM Royal Dutch Airlines, com a Air Montenegro, além da renovação do programa com a TAP Express, subsidiária da TAP Air Portugal. Atualmente, o Programa Pool da Embraer apoia mais de 50 companhias aéreas em todo o mundo.

ESG
Foram intensificados os esforços para direcionar a Companhia para uma aviação de baixa emissão de carbono e para uma sociedade mais justa, inclusiva e diversificada, principalmente nas comunidades onde atua. Os principais compromissos ESG foram definidos nos seguintes pilares:

AMBIENTAL
•    Neutralidade em carbono nas operações até 2040 – Escopo 1 + 2
•    Crescimento neutro em carbono a partir de 2022 (2021 baseline) – Escopo 1+2
•    Energia 100% proveniente de fontes renováveis até 2030
•    Produtos para uma aviação zero carbono até 2050 – Escopo 3
•    Lançamento de aeronaves eVTOL com emissão zero até 2026

SOCIAL
•    Treinamento contínuo em Diversidade & Inclusão para 100% dos funcionários até 2022.
•    50% de diversidade nas contratações em todos os novos programas de entrada na companhia até 2025.
•    25% de mulheres no Programa de Mestrado em Engenharia Aeronáutica até 2025.
•    20% de mulheres em posições de liderança sênior até 2025.
•    Manter a aprovação superior a 80% dos estudantes dos Colégios Embraer em universidades públicas
•    Lançamento do Programa ‘Social Tech’, com foco na qualificação em tecnologia de 1.500 pessoas de grupos minorizados, até 2025.

GOVERNANÇA
•    Programa robusto de Ética e Compliance, totalmente alinhado com as normas globais
•    Manter os mais altos padrões internacionais de governança
•  Manter o alto padrão de segurança de nossos produtos e total alinhamento com as exigências internacionais

21 fevereiro, 2021

Taurus: variação cambial turbinará resultado do 4T20 em cerca de R$ 61 milhões


*LRCA Defense Consulting - 21/02/2021

Diferentemente dos três primeiros trimestres de 2020, quando a variação cambial trimestral foi positiva, o quarto trimestre inverteu a mão e apresentou um número negativo, ou seja, neste trimestre o real se valorizou perante o dólar norte-americano.

Esse fato será decisivo para que empresas da Base Industrial de Defesa e Segurança, como Taurus Armas e Embraer, ambas com a maior parte da dívida fortemente dolarizada, registrem um impacto positivo nos números dos respectivos balanços, turbinando lucros ou atenuando prejuízos, conforme for o caso.

O Jornal do Brasil, em edição de 29/01/2021, divulgou que, com base nos demonstrativos financeiros padronizados que as empresas de capital aberto entregam à CVM, a consultoria Economatica calculou que a queda de 7,87% na cotação do dólar Ptax (a taxa oficial de câmbio do Banco Central) no 4º trimestre de 2020 poderá afetar de maneira positiva o lucro das empresas, ao reduzir o valor da dívida em dólar (isto sem considerar operações de hedge ou swap cambial, que minimizam o impacto da oscilação do câmbio na dívida e no faturamento das empresas exportadoras/importadoras).

O caso da Taurus Armas
Para fins de comparação, toma-se aqui o caso da empresa multinacional Taurus Armas, que possui cerca de 91% de sua dívida em dólares americanos, mas que, em compensação, exporta  praticamente 85% de sua produção no Brasil
 
No primeiro trimestre do ano passado, o dólar registrou a maior valorização trimestral em 18 anos, com cerca de 29%. Como, para fins contábeis de balanço, é utilizada a cotação de fechamento do dólar do final de cada trimestre, e como a variação cambial se acentuou no final do final do trimestre, este fato intempestivo - um verdadeiro "pênalti financeiro convertido aos 45 minutos do segundo tempo" - fez com que as empresas brasileiras que têm boa parte da dívida em moeda estrangeira (como a Taurus) vissem o lucro líquido ser derrubado em quase 70%, como mostra esta reportagem do Estadão de 02/06: "Alta do dólar pressiona dívida e derruba lucro das empresas em 70% no trimestre".

Assim, como já era esperado pelo mercado, esse fato impactou fortemente a dívida em dólares da Taurus Armas, fazendo com que suas despesas financeiras passassem de R$ 16,2 milhões no 1T19, para R$ 209,2 milhões no 1T20. Desse total, R$ 195,4 milhões, ou 93,4%, foram referentes às variações cambiais passivas.

Ao fim e ao cabo, em que pese ter tido, na época,  um desempenho recorde no Ebitda (R$ 45,4 milhões), no lucro bruto (R$ 102,9 milhões) e no caixa líquido (R$ 77,7 milhões), a Taurus registrou no 1T20 um resultado líquido final negativo de R$ 157,1 milhões,
refletindo a forte e atípica desvalorização da moeda nacional no período.

Nos dois trimestres seguintes, a variação cambial também foi positiva, mas em números bem menores, sendo plenamente sobrepujada pelos excelentes resultados operacionais em todos os demais campos, o que contribuiu para que a empresa voltasse a apresentar um sólido lucro trimestral, como mostra o gráfico abaixo.


Expectativas para o 4º trimestre

A Taurus produziu 1.103 mil armas nos primeiros nove meses de 2020 (9M20). Em média, 6,9 mil armas foram produzidas por dia, com suas duas fábricas em forte atividade: a do Brasil, operando à plena capacidade; e unidade americana - fábrica que está em atividade há pouco mais de um ano e, portanto, ainda em ramp-up - já superando os volumes produzidos nos 9M19 pela antiga unidade industrial. Com o crescimento do interesse pelos produtos da Taurus e o mercado altamente comprador, o volume de vendas de armas nos 9M20 totalizou 1.290 mil unidades, 28,4% superior aos 9M19. 

No Brasil, as vendas dos 9M20 foram 132,7% acima do mesmo período de 2019, enquanto que nos EUA, maior mercado para a empresa, foram vendidas mais de 1 milhão de armas no mesmo período. 


Para o 4T20, todos os indicadores apontam que o mercado foi demandante em níveis recordes, tanto aqui como, principalmente, em terras do Tio Sam, pois a Taurus está com backorders (pedidos em carteira) fortes, de cerca de 1,5 milhão de armas para o mercado dos EUA e de 150 mil armas para o mercado nacional. Na prática, essa quantidade significa que, se não recebesse mais nenhum pedido a partir de hoje, a multinacional gaúcha teria que produzir a pleno por cerca de 12 meses para poder entregar todos os pedidos que tem em carteira. 

Com relação ao endividamento em moeda estrangeira, estima-se que a Taurus tinha, em 31/12/2020, uma dívida em dólares no valor de cerca de 151 milhões. Assim, a desvalorização da moeda norte americana em 7,87% impactará positivamente no resultado da empresa, gerando um forte ganho financeiro próximo de de 11,8 milhões de dólares, ou algo como 61 milhões de reais ao câmbio de 30/12/20.

Esse cenário, aliado ao permanente controle de custos e redução de despesas, permite antever que os resultados operacionais e financeiros da empresa possam continuar apresentando números próximos ou mesmo superiores aos do 3T20, quando atingiu oito marcas históricas, obtendo o maior resultado para um trimestre em termos de: produção, volume de vendas, receita líquida, lucro bruto, margem bruta, Ebitda, margem Ebitda e lucro líquido. 

Em síntese, mesmo após descontada a variação cambial incidente sobre o produto das vendas, é lícito estimar que a Taurus Armas traga números muito consistentes e positivos no balanço referente ao 4T20.

Embraer

A propósito, a Embraer, com uma dívida em dólares de 23.276.826,00 (em 31/12/2020), deverá ter um ganho financeiro próximo de US$ 1,831 milhão no 4T20.

10 novembro, 2020

Mesmo com forte prejuízo trimestral, liquidez da Embraer permanece sólida


*LRCA Defense Consulting - 10/11/2020

Em vidoconferência dirigida a investidores, analistas, jornalistas e demais interessados sobre os resultados do 3T20, o CEO da Embraer, Francisco Gomes Neto, disse hoje que a empresa está se preparando para um 2021 “bastante desafiador”, com uma nova onda de infecções por coronavírus nos Estados Unidos e na Europa, que devem atrasar a potencial recuperação das viagens.

A empresa já entregou mais aviões em outubro do que em todo o terceiro trimestre, um sinal promissor, mas que pode ser minado se a segunda onda da pandemia não for controlada agora. No 3T20, a Embraer entregou sete aeronaves comerciais e 21 executivas (19 jatos leves e dois grandes) e sua carteira de pedidos firmes (backlog) alcançou US$ 15,1 bilhões.

A Receita líquida teve queda de 13% no trimestre na comparação anual e ficou em R$ 4,09 bilhões, principalmente em função das quedas nas entregas da Aviação Executiva e especialmente da Aviação Comercial. “Essa queda foi parcialmente compensada pelo aumento de 106% (na comparação entre o terceiro trimestre de 2020 e terceiro trimestre de 2019) das receitas de Defesa & Segurança no trimestre, que foram impactadas no primeiro semestre do ano já que, algumas entregas foram postergadas em função das restrições de viagens impostas pela covid-19 como o fechamento de fronteiras de alguns países clientes”, explicou a fabricante.

Excluindo-se os itens especiais, o EBIT e EBITDA ajustados foram de R$ (239,5) milhões e R$ (40,7) milhões, respectivamente, levando a margens de -5,9% e -1,0%, respectivamente, tendo sido impactados negativamente pelo fraco resultado da Aviação Comercial.

Os resultados do 3T20 incluem itens especiais que representam um impacto total positivo de R$ 41,7 milhões, assim dividido: 1) R$ (292,5) milhões de despesas com reestruturação relacionadas ao ajuste da força de trabalho ocorrido na Companhia, conforme anunciado em setembro; 2) R$ (68,9) milhões de provisão adicional para perdas de crédito esperadas durante a pandemia; 3) R$ 317,2 milhões de reversão de impairment na Aviação Comercial, que impactou positivamente os resultados e; 4) R$ 85,9 milhões de reversão de impairment na Aviação Executiva, que também impactou positivamente os resultados do trimestre.

No 3T20, a empresa apresentou prejuízo líquido ajustado (excluindo-se impostos diferidos e itens especiais) de R$ 797,5 milhões e prejuízo por ação ajustado de R$ 1,08, reportando um uso livre de caixa ajustado de R$ 3.035,0 milhões, ainda afetado por aumentos de capital de giro (principalmente estoques mais altos) principalmente na Aviação Comercial. Mesmo assim, a empresa afirmou que seu prejuízo foi menor que outras empresas do setor.

Apesar do já esperado prejuízo, a liquidez da Companhia permanece sólida e fechou o 3T20 com um caixa de R$ 12,3 bilhões, acima dos R$ 10,9 bilhões do 2T20, apesar do fluxo de caixa livre negativo no trimestre.

A Companhia emitiu com sucesso US$ 750 milhões em títulos com vencimento em 2028, usando US$ 250 milhões dos recursos para pagar antecipadamente parcelas de seus títulos de 2022 e 2023, ao mesmo tempo em que adicionou US$ 500 milhões em liquidez.

A gestão de passivos,durante o 3T20, resultou no aumento do prazo médio do endividamento de 3,8 anos para 4,5 anos.

Devido à incerteza relacionada à pandemia da COVID-19, as estimativas financeiras e de entregas da empresa para 2020 permanecem suspensas neste momento.

09 novembro, 2020

Taurus convida para live, no Canal da Eleven, sobre os resultados do 3T20


*LRCA Defense Consulting - 09/11/2020

A Taurus Armas convida analistas, acionistas, clientes, jornalistas, fornecedores e demais internautas interessados para participar da transmissão da live promovida pelo Canal da Eleven no YouTube, referente aos Resultados do 3T20, com as participações do CEO da empresa, Salesio Nuhs, e do CFO, Sérgio Sgrillo.

O evento acontecerá nesta quinta-feira, 12 de novembro, às 20 horas. Para participar, clique na imagem acima ou acesse o link https://www.youtube.com/c/ElevenFinancial momentos antes do horário.

13 agosto, 2020

Com lucro de 39 mi no 2T20, Taurus registra duplo recorde: EBITDA acima dos R$ 107 milhões e margem bruta superior a 42%

Empresa teve um excepcional desempenho no 2T20, com a quebra de cinco recordes: volume de produção, volume de vendas, receita, lucro bruto e Ebitda.


 *LRCA Defense Consulting - 13/08/2020 (atualizada às 20h23)

Divulgado após o fechamento do mercado de ações de hoje (13), os resultados do 2T20 da Taurus Armas S.A. mostram a reversão do prejuízo contábil do 1T20, bem como evidenciam o excepcional desempenho da empresa no período, com a quebra de cinco recordes: volume de produção, volume de vendas, receita, lucro bruto e Ebitda.

Lucro, receita e Ebitda
O lucro líquido de R$ 39 milhões, resultado do forte desempenho operacional, foi apenas um dos resultados positivos. Este resultado se deveu ao aumento das vendas, com crescimento de receita e de rentabilidade operacional, permitindo à empresa compensar a pressão causada pela variação cambial sobre as despesas financeiras.

A receita operacional líquida foi de R$ 423,8 milhões no 2T20 e R$ 722,1 milhões no 1S20, com alta de 81,9% e 48,9%, respectivamente, em relação a iguais períodos de 2019, estabelecendo um recorde para a companhia.


Recorde também no Ebitda de R$ 107,7 milhões no 2T20, 91,0% superior ao 2T19, com margem de 25,4%. A exemplo do ocorrido no lucro bruto, o Ebitda dos três meses encerrados em 30/06/2020 ultrapassou o apurado em todo o 1S19, quando totalizou R$ 94,9 milhões. Com relação ao 1S20, o Ebitda de R$ 153 milhões mostrou alta de 61% no mesmo período de comparação, sendo esse o maior Ebitda de um semestre da história da Companhia.


No 2T20, o lucro bruto da Taurus foi de R$ 179,9 milhões, com alta de 123,8% em relação ao 2T19 e superando em 4,4% o lucro bruto auferido em todo o primeiro semestre de 2019, que já foi um ano com resultados em alta. Reforçando a indicação de que o desempenho da receita não se deu em função de esforço de vendas com pressão sobre a rentabilidade, a margem bruta no 2T20 atingiu o nível recorde de 42,4%.


Produção e vendas
A Taurus produziu 655 mil armas no 1S20, com a operação industrial nos EUA acelerando seu ramp-up e a unidade brasileira operando em plena capacidade. No segundo trimestre do ano, foram produzidas 103 mil unidades na fábrica localizada nos EUA, comparado a 45 mil no primeiro trimestre, uma evolução de quase 130%, enquanto que no Brasil, no 2T20, foram 289 mil unidades produzidas.

No Brasil, foram vendidas 102 mil unidades no 1S20, mais do que o dobro das 50 mil unidades vendidas no primeiro semestre de 2019. Considerando apenas os EUA, as vendas nesse semestre foram de 692 mil unidades, volume que supera as vendas totais de armas da Companhia – somando esse país, o Brasil e a exportação para outros países – do primeiro semestre do ano passado (659 mil). 

Com o crescimento do interesse pelos produtos da Taurus e o mercado altamente comprador no Brasil e nos EUA, o volume de vendas de armas no 1S20 totalizou 804 mil unidades, 22,0% superior ao 1S19 e volume recorde para a Companhia.

Considerando a receita do segmento de armas isoladamente, de R$ 421,4 milhões no 2T20 e R$ 718,1 milhões no acumulado do primeiro semestre do ano, o crescimento foi de 82,9% e 49,6%, respectivamente, em relação a iguais período de 2019. O desempenho reflete, principalmente, o aumento da receita no mercado norte-americano, uma vez que as vendas nesse país responderam por 81,9% da receita da Taurus com armas no 1S20. 

Em um exercício de avaliação de longo prazo, comparando o volume de vendas semestral da Taurus nos EUA e o índice de intenção de compra de armas nos EUA medido pelo NICS (Sistema Nacional de Verificação Instantânea) desde o 1S14 até o 1S20, as vendas nesse país cresceram 177%, enquanto o NICS teve alta de 68%, evidenciando o aumento da fatia de mercado norte-americano da Taurus. A Taurus conquistou a participação de 15% do mercado norte-americano de armas pequenas e é a 2º maior exportadora desse tipo de armas para esse mercado, que é o maior mercado do mundo. 

Mas foi no mercado doméstico, segundo maior mercado para as armas da Taurus, que foi registrado o maior crescimento de receita em termos percentuais na comparação semestral: 63,5% em relação ao primeiro semestre de 2019.

No 1S20, a venda de novos produtos lançados nos últimos dois anos foi responsável por 46,3% da receita com a venda de armas da Companhia, o equivalente a R$ 332,8 milhões.

Despesas financeiras
As despesas financeiras de R$ 55,4 milhões no 2T20 significaram uma sensível redução de R$ 133,5 milhões em comparação ao registrado no 1T20, mas ainda foram impactadas pela variação cambial, em função da desvalorização da moeda real frente ao dólar.

Endividamento
Com maior capacidade de geração de caixa a partir de suas atividades operacionais, o saldo de caixa e aplicações financeiras ao final de junho era de R$ 108,0 milhões, montante 200,0% ou R$ 72,0 milhões superior ao apurado no encerramento do exercício de 2019. Dessa forma, a dívida líquida ao final do 1S20 era de R$ 930,9 milhões, superior em 7,5% à posição de 31/12/2019.

Em termos de prazo de vencimento, a dívida da Companhia é majoritariamente de longo prazo, perfil assumido desde a conclusão da renegociação do endividamento bancário em julho de 2018. 


Novo padrão de desempenho
Com o resultado desse último trimestre, a empresa acredita estar estabelecendo um novo padrão de desempenho operacional, baseado em uma estrutura operacional sólida, com processos e produtos de qualidade.

De acordo com o Presidente e CEO Global da Taurus, Salesio Nuhs, a empresa se preparou para atender aos anseios dos consumidores nesse momento de alta da demanda com uma linha de produtos moderna, diversificada, com preços competitivos, de qualidade e íntegros.

"A dedicação em fazer uma ampla renovação na companhia, revisando e melhor adequando tanto os processos de gestão como os processos comerciais e produtivos, foi o que permitiu a empresa atingir esses resultados. Temos, mais uma vez, a admiração do consumidor pela marca Taurus e oferecemos ao mercado produtos que vão ao encontro de suas demandas. Estabelecemos novo nível de produção, com aumento da capacidade nas fábricas do Brasil e dos Estados Unidos, o que proporcionou novo grau também de resultados operacionais e geração de caixa para a companhia", afirma Nuhs.

Salesio Nuhs - Presidente e CEO Global da Taurus
 
"Seguimos otimistas com o desempenho da Taurus nos próximos meses. Os indicadores de mercado mostram que a demanda deve se manter em alta, temos a segurança que nossos produtos têm qualidade e características que contam com o interesse do consumidor de armas, e que temos condições de manter as unidades industriais em plena produção para atender a esses consumidores. Em termos operacionais, seguimos atuando com excelência. Isso nos proporciona maior geração de caixa, o que nos permite cumprir com nossas obrigações financeiras", ressalta Nuhs.

Postagem em destaque